Apple: יציבות של מיליארדים מול צמיחה מסוכנת
ניתוח חדש חושף את הפערים המטורפים בין Apple לחברות ה-Neocloud כמו CoreWeave ו-Nebius. בעוד Apple מדווחת על רווח נקי של כמעט 30 מיליארד דולר ברבעון, חברות הענן ל-AI צומחות במאות אחוזים אבל עם שולי רווח שליליים וחובות עתק. מה המשמעות של המספרים האלה לשוק?
אחת ההשוואות המעניינות שצצו לאחרונה בניתוחי שוק, במיוחד למי שחי את עולם ה-AI וה-cloud, היא בין שני קטבים מוחלטים. מצד אחד, חברת הטכנולוגיה הגדולה בעולם עם תזרים מזומנים יציב כמו סלע. מצד שני, חברות צעירות, נואשות לצמוח, שמוכרות את השירות הכי חם בתחום – מחשוב ענן ל-AI – אבל עם חובות שמפחידים אפילו את וול סטריט. בואו ניכנס למספרים, ונבין למה ה-Stability Trade של Apple פתאום נראה מפתה יותר מתמיד.
אז מה בעצם קרה פה?
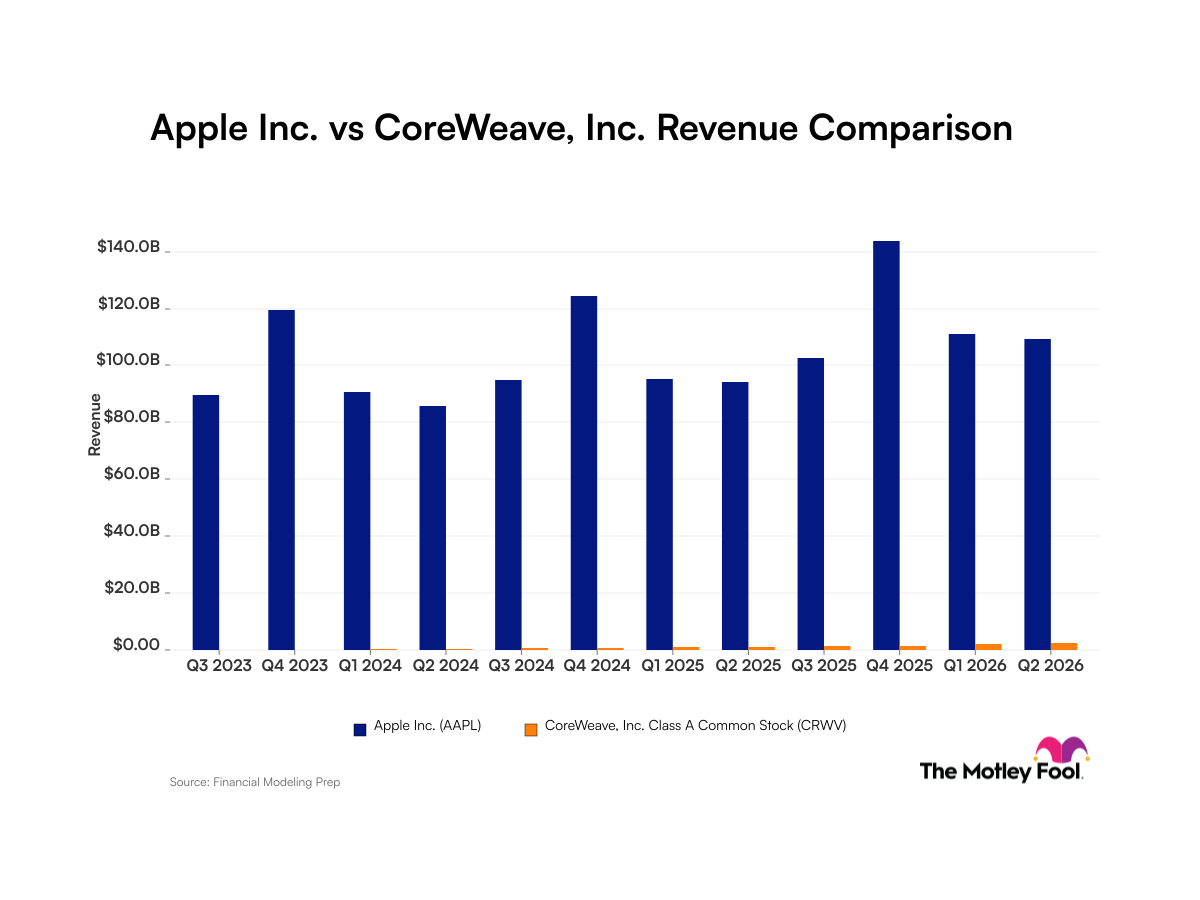
Apple פרסמה לאחרונה את תוצאות הרבעון השני שלה (שהסתיים ב-27 ביוני, 2026), והראתה את הכוח הכלכלי שלה: הכנסות של 109.4 מיליארד דולר – הרבעון השלישי החזק ביותר בהיסטוריה שלה. שורת הרווח הנקי? 29.8 מיליארד דולר, עם שולי רווח נקי של 27%. בקופתה, נכון לסוף הרבעון, היו 39.5 מיליארד דולר במזומן. בקיצור, מכונה כלכלית משומנת שמייצרת מזומנים בקצב שקשה לתפוס.
במקביל, חברות ה-Neocloud – ספקיות תשתית ענן ייעודית ל-AI – כמו CoreWeave ו-Nebius Group, ממשיכות לפרסם מספרים מסחררים. CoreWeave סגרה את הרבעון השני עם הכנסות של 2.6 מיליארד דולר. זה נשמע הרבה, אבל בואו נשים את זה בפרספקטיבה: זה קטן כמעט פי 1,000 מההכנסות של Apple ברבעון הזה. מצד שני, זה גידול של למעלה מ-112% בהשוואה לשנה הקודמת. Nebius, המתחרה הקטנה יותר, דיווחה על גידול הכנסות של 454% לעומת השנה שעברה, ותחזיות האנליסטים מדברות על גידול של 544% ב-2026 כולה. אלה קצבי צמיחה ש-Apple, על 100+ מיליארד דולר ברבעון, יכולה רק לפנטז עליהם.
ה-Neoclouds: מנוע צמיחה אדיר עם מנוע סילון על הגב
למי שעדיין לא מכיר, ה-Neoclouds הן חברות שמעצבות ומפעילות חוות שרתים ייעודיות לשבבי AI מבית Nvidia. הן מוכרות את כוח המחשוב הזה כ-AI-as-a-Service לענקיות כמו Microsoft ו-Meta. המודל פשוט: הן לוקחות הלוואות ענק, בונות תשתית, מוכרות אותה וחוזרות חלילה. כל עוד הביקוש מזנק, המכירות מזנקות ושווי השוק מזנק. Nebius, למשל, נסחרת כיום בשווי שוק של כ-60 מיליארד דולר, לאחר שמנייתה שילשה את ערכה מתחילת 2026.
אולם, הצמיחה הזו מגיעה עם מחיר תפעולי כבד. בראיון בפודקאסט לאחרונה, אנליסטים תיארו את "הפרדוקס של ה-Neocloud": צמיחה מסיבית בהכנסות לצד הוצאות עתק על תשתיות שמשאירות את שורת הרווח באדום. CoreWeave דיווחה על שולי רווח נקי של 24%- ברבעון האחרון. המשמעות: על כל דולר שהיא מרוויחה, היא מוציאה 1.24 דולר. הכסף הזה הולך ברובו לתשלום ריבית על החובות העצומים שלקחה כדי לבנות את חוות השרתים.
הבעיה הגדולה: החוב
וזה, בעצם, הסיפור המרכזי. Apple יושבת על 39.5 מיליארד דולר במזומן. CoreWeave? היא משלמת כ-640 מיליון דולר ברבעון רק על ריבית. לשם השוואה, הרווח הנקי של Apple ברבעון האחרון (29.8 מיליארד דולר) היה יכול לכסות את תשלומי הריבית של CoreWeave לשנתיים קדימה, ועוד יישאר לה עודף.
המודל של חברות ה-Neocloud מבוסס על אמון. אמון שהביקוש ל-AI ימשיך לגדול בקצב הנוכחי, ושהחברות הענקיות ימשיכו לשלם פרמיה על כוח מחשוב מתקדם. לאחרונה העיב ענן גדול: Meta רמזה שהיא עשויה להקים חטיבת ענן משל עצמה, מה שגרם למניות CoreWeave ו-Nebius לצנוח. עם זאת, מנכ"ל Meta, מארק צוקרברג, הרגיע את השוק באמירה שהם "מקבלים הרבה הצעות לרכישת כוח מחשוב בפרמיה משמעותית", מה שגרר התאוששות. המסר ברור: הלקוחות הגדולים עדיין צריכים אותן, אבל האיום התחרותי קיים.
מה זה אומר עלינו?
עבור מי שעובד בתעשיית ההייטק הישראלית, הסיפור הזה הוא מעבר לחדשות פיננסיות. ראשית, ה-Neoclouds הן שחקניות חדשות ומשמעותיות בשרשרת האספקה של ה-AI. הלקוחות שלהן (Microsoft, Meta) הם גם לקוחות גדולים של חברות תוכנה ישראליות. שינוי בדינמיקה שם עלול להשפיע.
שנית, המודל של "צמיחה בכל מחיר" מוכר לנו מסטארטאפים רבים. ההבדל? חברות ה-Neocloud עושות את זה עם מיליארדי דולרים בחוב, ולא עם גיוסי Seed. הסיכון המערכתי הרבה יותר גבוה.
ולבסוף, ה-Stability Trade חוזר. בעולם שבו השקעות ה-AI נראות לפעמים כמו בועה, חברות עם תזרים מזומנים חזק, מוצרים ממותגים וקופת מזומנים שמנה מתחילות להיראות כמו מבצרי ביטחון. Apple, עם כל השעמום היחסי שלה, מציגה מודל עסקי שפשוט עובד, עונה אחרי עונה, בלי צורך להקים חוות שרתים ענקיות בכסף שלוותה.
בסופו של דבר, הניתוח הזה מחדד את אחת השאלות החשובות ביותר למשקיע ולעובד בתעשיית הטק כיום: האם אתם מעדיפים חברה שגדלה ב-500% בשנה עם הרים של חוב, או חברה שגדלה ב-10% בשנה ומדפיסה מיליארדים? התשובה כנראה תלויה בשאלה כמה אתם מאמינים ששוק ה-AI ימשיך לנסוק, וכמה זמן ייקח למודל ה-Neocloud להוכיח את עצמו כרווחי באמת.
ומי יודע, אולי בעוד שנה נסתכל על ה-Neoclouds האלה כמו שאנחנו מסתכלים היום על חברות ה-Dotcom שבנו תשתית אינטרנט – סוללות את הדרך, אבל לאו דווקא אלה שהרוויחו ממנה הכי הרבה.